JR東日本の場合
JR東日本は乱立するサービスのID管理を統合しようとしてJRE IDの普及に努めている。
モバイルSuicaアプリを起動すると、トップ画面で「JRE ID切替のご案内」が赤い文字で出る。
モバイルSuica IDの利用をやめるように促されるのだが、JRE IDは他社サービスとの連携に未だに対応していなかった。
具体的にはマネーツリーやマネーフォワードのような家計簿アプリ、あるいは経費精算SaaSで利用明細をダウンロードできるようになっていなかった。
公共交通機関の近距離交通費計算を自動で自社の経理システムに取り込みたいというニーズは強いと思われる。
ところが、JR東日本グループ内のジェイアール東日本企画でさえ、ICカードからICカードリーダーを用いたデータ取り込みにしか対応していない。
www.jeki.co.jp
これでは、精算処理は会社に行かないとできない。
ビューコーポレートカードは取り込みができるらしい。
www.jreast.co.jp
しかし、モバイルSuicaのオートチャージには対応しないらしい。
電車のご利用や出張の多いビジネスマン向けということだが、わざわざアプリで操作してチャージしなければいけないなら採用できない。
SansanのBill One経費など、いくつかのソリューションを用いれば、交通系モバイルアプリとの連携ができるようだが、ある程度の企業で、このようなSaaSに課金しないと使えないようでは困る。
JR東日本は、何月何日何時何分、エキナカのどの決済端末で処理したかまでデータを持っていて、JRE Pointの明細ではどのお店で食事をしたかまでなら見ることができる。
ところが、モバイルSuica IDだと「物販」としか開示してもらえない。
そのうち、モバイルSuica IDを廃止されてしまうと、我々は明細を家や職場でダウンロードする手段を失ってしまう。
モバイルSuicaサイトまたはアプリを目で見ながらの手入力に逆戻りだろうか。
(参考) 明細発行の歴史
- オレンジカード→明細発行なし
- イオカード→磁気カードの裏側に都度印字
- Suica→当初は券売機で出力、のちにICカードリーダー(パソコンもしくはスマホのFelica)による決済履歴読み取りを実現
- モバイルSuica→モバイルSuicaサイト、モバイルSuicaアプリで閲覧可能であり、各種外部サービスにもデータ連携可能
ところが、
2026年6月29日、マネーフォワードがようやくJRE IDに対応した。
あとで試してみようと思う。
クレジットカードタッチ決済の場合
タッチ決済で自動改札を通った後、クレジットカード明細を見ると、
「タッチ決済交通利用(関東)/NFC」として、1日分の利用合計が1本にまとめられてしまう。
家計簿アプリでもこの状態だ。
クレジットカードタッチ決済は新しい技術でも、クレジットカード決済網は歴史あるシステムであり、1乗車ごとに取引明細が発生してしまうとコストが膨れ上がってしまうだろう。
それにしたって、クレジットカード会社に送信される時点で1日分が集約されてしまうとは思わなかった。
これでは、どの交通機関の、どの区間に乗車したのかわからない。
明細は、不正利用があった時の問い合わせに使うためにも存在している。
しかし、これではどこの鉄道会社に何円課金されたのかがわからない。
クレジット会社の明細が頼りにならなくても、Q-moveというサイトで確認ができる。
ログイン後に、ロボット利用防止の画像判定を何度もやらされたあと、明細を見ることができる。
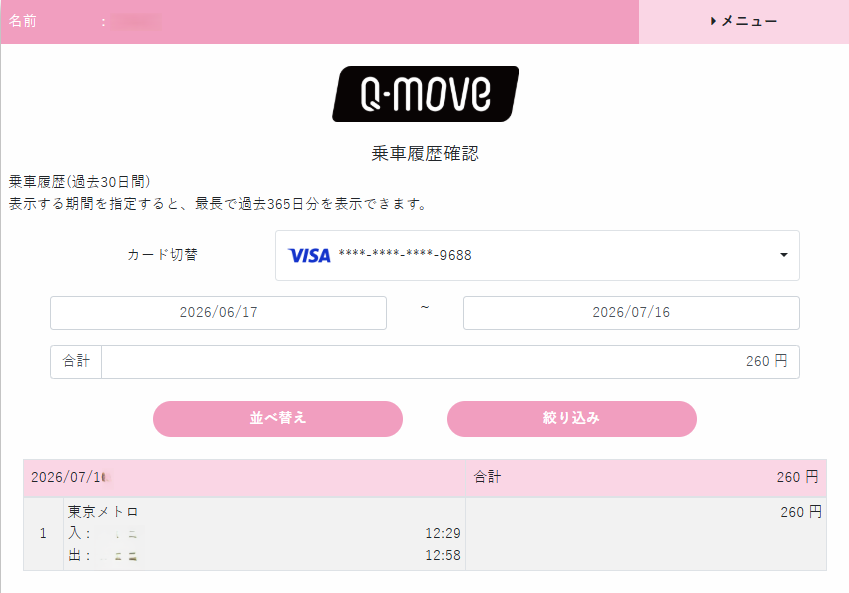
何時何分まで詳細に入出場記録が見られるのはいい。
しかし、過去30日分しかデータを保持しない。
「30日」という設定に、技術者のセンスのなさを感じる。
「1月の初日から末日までの明細をまとめて見よう!」となったとき、30日しか保持していないと31日には1日のデータが見られない。
2月に入って数日経ってから、1月の経費精算をしようと思っても、これまた初旬のデータが見られない。
誰がどのようにデータを使うのか、ユーザーエクスペリエンスに思いが至らないまま、
「どのくらいデータを保持したらいいですかね」
「うーん、まあ、30日じゃね」
という感じで決めたのだろう。
利用者が見たい範囲の2~3倍くらいを保持するものだよ、普通は。
あるいはそれがわかっていたのだとして、1~2週間程度前までの情報が見られれば十分だと思ったのだろうか。
クレジットカードのタッチ決済は本人確認なしで、カードを持参すればだれでも使える。
鉄道利用の有無に関係なく、あらゆるクレジットカード保有者は、Q-moveに2週間に一度を目安に不正利用がないか確認する必要が出てくる。
月末締めで利用明細を受け取った時点ではQ-moveで確認ができないからである。
他人のクレジットカードを拾ったとする。意図的に盗んだ場合もしかり。
コンビニでドキドキしながら使うよりも、自動改札で使った方が手軽に不正利用できる。
どちらも防犯カメラがあるからおすすめできないが、非対面かつ本人認証なしでカードが使えてしまうシーンが増えているような気がする。
それにもかかわらず、どの駅を通過したかの明細が出ない。もしくはすぐに消されてしまう。
クレジットカード会社は規約改定やサービスの説明を通じて、リスクの周知に努めているのだろうか。
そして、Q-moveには他アプリとの連携どころか、ダウンロード機能すらない。
これではビジネスユーザーは使えない。
改善しない
モバイルSuicaも、クレジットカードタッチ決済もいまいちであるし、改善する気配も感じられない。
特に、Q-moveはモバイルSuicaとは異なり、最近始めたばかりのはずなのに、なぜにこんなどうしようもない仕様に仕上がってしまったのか。
理解に苦しむ。
ヒントになるのはETCカードである。
ETCカードは車載機用カードの発行に手数料がかかるか、その手数料をカード会社が負担していることが明白である。
プラスチックカードの製造と郵送にお金がかかっているだけではなく、個々の利用明細がクレジットカード会社までしっかり電子データとして届いている。
クレジットカード会員全員を使えるようにする必要がなく、ETC利用希望者が500円程度のコストを負担すれば、明細を受け取る仕組みを標準で利用できる。
長距離乗れば数千円、数万円になることがあるので、明細を過去にさかのぼって提示するのは当然だという意識だろう。
高速道路はETC普及に伴い、紙の回数券を廃止し、利用者に決済手段変更の負担をかけたという認識があり、高頻度利用者の決済に迷惑がかからないように配慮した。
ETCがここまでできているので、どうしても鉄道決済と比べてしまう。
私鉄はたいがい1乗車数百円であり、そこまでやる必要がないと考えたのかもしれない。そして希望者限定にはせず、コスト負担を明確にはしなかった。
これでは、Q-moveのデータを家計簿アプリや経費精算クラウドまでつなげようというインセンティブは働かない。
クレジットカード業界に騙されて、交通系ICカードからクレジットカードタッチ決済に移行しようとする交通機関はこれを十分理解する必要がある。
会社の経費精算が必要なICカード利用者に迷惑をかけることになる。
それは、通勤客、客先回りの利用客からも見放されるということだ。
観光、外国人だけに絞っても商売が成り立つのであればクレジットカードタッチ決済だけでもいいかもしれない。
大手私鉄は鉄道系ICとクレジットカードタッチ決済の両方に対応しなければならない。
さらには顔認証にまで対応しようとし始めているようだ。
いろいろ試すのはいいが、増やす一方だと少額決済にしてはコストをかけすぎである。

